ユニチャーム株価急落の真相は?掲示板の過熱と2026年最新見通し
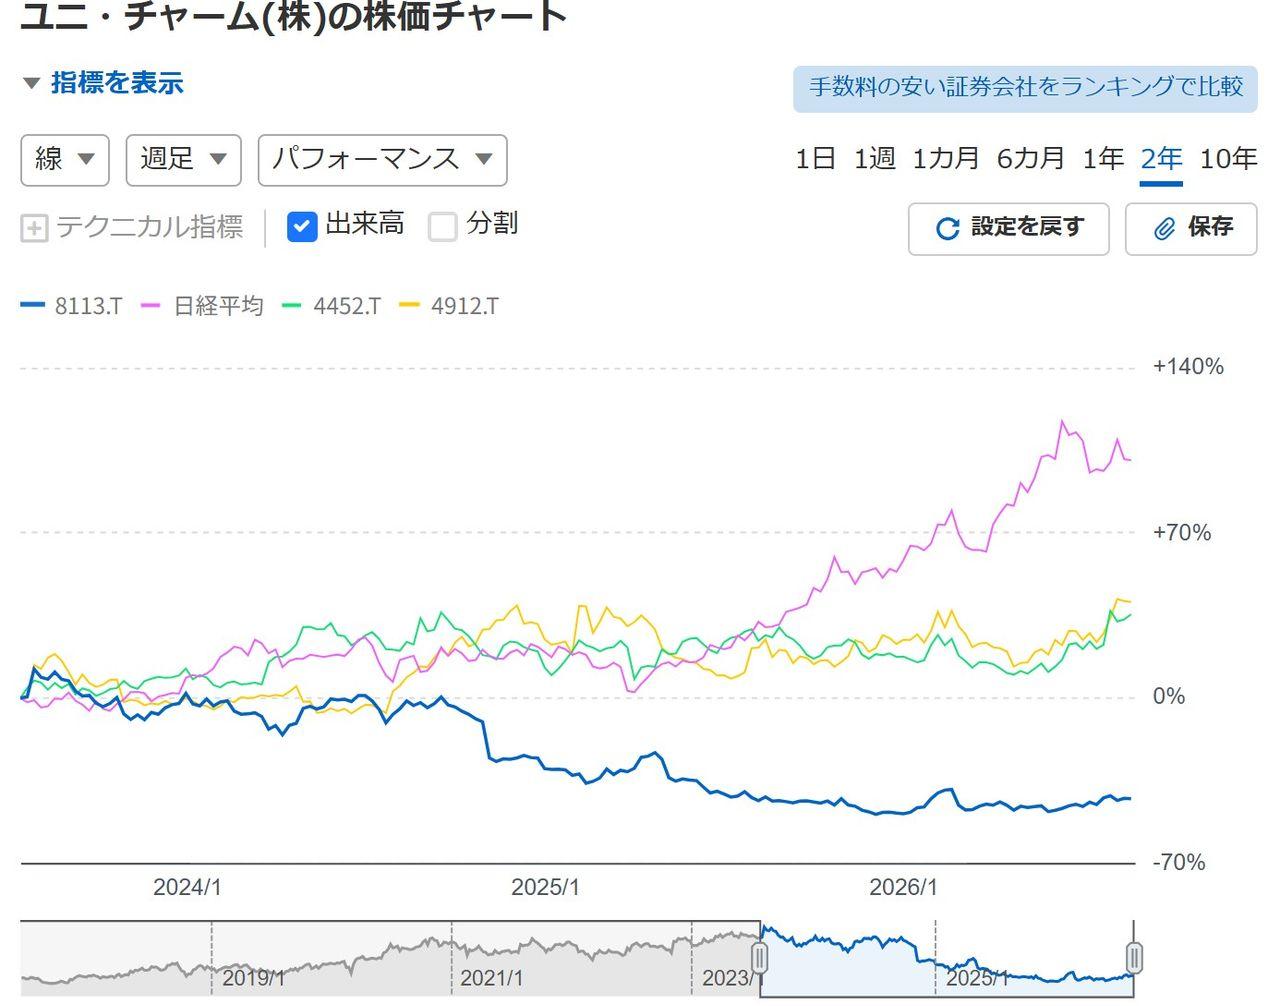
国内トイレタリーおよび衛生用品の絶対的リーダーとして君臨するユニ・チャーム(8113)。ディフェンシブ銘柄の代表格であり、長期投資家に長く愛されてきた同社ですが、個人投資家が集うYahoo!ファイナンスの掲示板などでは連日激しい議論が交わされています。かつての盤石な上昇トレンドから一転、株価の急落や長期の株価調整局面を経験したことで、「底打ちはいつなのか」「今は絶好の買い場なのか、それとも撤退すべきか」と疑心暗鬼に陥る投資家は少なくありません。
ネット上の掲示板で飛び交う悲観論や過度な期待の裏には、一体どのような事業構造の変化と市場力学が潜んでいるのでしょうか。本稿では、最新の決算発表資料や市場データ、機関投資家の動向を精緻に検証しながら、ユニ・チャームの株価が直面する課題、中国事業の実態、そして2026年以降の成長シナリオを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板で懸念される株価急落の主因は、中国市場における現地ブランドとの価格競争激化および少子化に伴うベビーケア事業の採算悪化である。
- 要点2:一方でインドや東南アジアでの生理用品・紙おむつの高成長、国内外で高収益を誇るペットケア事業が新たな成長エンジンとして台頭している。
- 要点3:20年以上の連続増配と機動的な自社株買いを継続しており、短期の値幅取りよりも構造転換を見据えた中長期の配当・バリュー重視の投資判断が鍵となる。
【真相解明】なぜ投資家掲示板は荒れるのか?株価急落を招いた複合的要因
Yahoo!ファイナンスの個別銘柄掲示板やSNS上でユニ・チャーム(8113)に関する投稿が急増した背景には、市場参加者の「裏切られた」という心理的ギャップが存在します。生活必需品セクターとして内需の底堅さを持つ一方、同社は早くからグローバル展開を進め、とりわけ中国市場での高成長をバリュエーション(株価評価)に織り込んできました。しかし、その成長ストーリーに生じた歪みが、急激な株価調整を招く引き金となったのです。
株価急落を引き起こした最大の構造的要因は、中国事業における収益性の急減速です。中国現地のEC市場において、現地ローカルメーカーが低価格かつ高品質なベビー用紙おむつを投入してシェアを急拡大させた結果、プレミアム市場で圧倒的シェアを誇っていた同社の「ムーニー」ブランドは激しい消耗戦を強いられました。さらに、中国の急速な少子化進行と消費マインドの冷え込みが重なり、同地域の営業利益率は目に見えて低下しました。
加えて、原油高やパルプ、高吸収性樹脂(SAP)といった原材料価格の高止まりと為替変動が収益を圧迫しました。国内市場では機動的な価格転嫁(値上げ)や高付加価値商品の投入に成功したものの、中国での減収影響を完全には相殺できず、決算発表のたびにコンセンサス予想を下回る下方修正リスクが意識され、掲示板では「落ちてくるナイフを拾うな」「もはや成長株ではない」といった悲観的な投稿が連鎖する結果となったのです。
噂の真偽を徹底検証|ネットの評価と実際の業績・財務基盤のギャップ
インターネット上の掲示板では、感情的な売り煽りや根拠のない楽観論が往々にして混在します。投資判断を誤らないためには、ネット上の噂と公開された財務数値を冷静に対比させることが不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 海外売上高比率 | 約60%超を維持(アジア中心) | 国内生活必需品平均:30〜40% | 中国単一依存からインド・ASEANへの多極分散が進展中。 |
| 連続増配実績 | 20期以上の連続増配を継続中 | 東証プライム平均:約10期未満 | 株主還元意識は極めて高く、減配リスクは極小レベル。 |
| 株主優待の有無 | 公式な優待制度は「なし」 | 日用品企業各社で自社製品贈呈多数 | 優待コストを廃止し、配当金と自社株買いに資本を集中配分。 |
| 財務安全性 | 自己資本比率 50%台後半・実質無借金 | 製造業健全目安:40%以上 | 短期的な業績下振れで経営危機に陥る懸念は皆無。 |
ネット上の掲示板で頻繁に見受けられる誤解の一つに、「ユニ・チャームには魅力的な株主優待があるのではないか」という個人の思い込みがあります。しかし実際には、同社は株主優待制度を実施していません。優待品の発送費用などの間接コストを削減し、その分を直接的な現金配当や自己株式の取得(自社株買い)によって全株主へ公平に還元する方針を明確に掲げています。この点を見落として優待目的で買いを入れると、期待とのギャップを生む要因となります。
一般に知られていない盲点|中国減速の影で急拡大する「第2の柱」
メディアやネット掲示板の議論は中国事業の苦戦に偏りがちですが、現場の事業ポートフォリオを細かく精査すると、まったく異なる強靭な成長ベクトルが見えてきます。それがインド市場の爆発的成長とペットケア事業のグローバル展開です。
インドにおける同社の紙おむつシェアは着実に首位級の座を固めつつあり、人口増加と所得向上に伴う衛生用品の普及率は今後10年規模で拡大が見込まれています。かつて中国で実現した「未普及から日常必需品化へ」という成長カーブが、現在まさにインドやインドネシア、ベトナムといった東南アジア市場で再現されています。
また、隠れた収益柱であるペットケア事業(「グラン・デリ」「銀のスプーン」など)は、国内外で極めて高い利益率を叩き出しています。少子高齢化に伴いペットを家族同様に扱う「ペットのヒューマナイゼーション(人間化)」が世界的に進む中、プレミアムフードやシニアペット向けケア用品の需要が急増。日用品事業の原材料高や中国市場の落ち込みを補うディフェンシブかつ高成長な事業として、連結業績の下支えに大きく寄与しています。
【2026年最新動向】アナリスト予想と目標株価のレンジ分析
証券各社のアナリストレポートや最新のコンセンサス予想を俯瞰すると、同社に対する評価は「過度な悲観論からのリバランス局面」へと移行しつつあります。主要アナリストによる目標株価のコンセンサスは、株価急落前の過熱した高値水準からは修正されたものの、現在の実勢株価に対しては依然として上値余地を残すレンジで推移しています。
機関投資家が注視しているのは、単なる売上高の回復ではなく、構造改革による営業利益率の反転です。同社経営陣は中国事業の固定費削減と販路の見直しを進めると同時に、収益性の高い大人用排泄ケア用品(ライフリーなど)の展開をアジア全域で強化しています。決算発表ごとの進捗データにおいて、アジア地域の営業利益率が底入れを確認できれば、市場の評価は一気に「出遅れバリュー株の買い戻し」へ向かう公算が高いと分析されています。
投資判断の分かれ道|プロが明かす「買い時・売り時」と行動経済学的アプローチ
株式市場において個人投資家が失敗する最大の要因は、掲示板の集団心理に流され、恐怖のピークで狼狽売りし、高揚感のピークで高値掴みしてしまう「群集心理の罠」にあります。ユニ・チャームのような成熟優良企業へのアプローチでは、感情を排した客観的な基準が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 買い時と判断し積極的に中長期保有を検討すべき人:
- インカムとキャピタルの複利効果を狙う長期投資家:20年超の連続増配実績を評価し、配当金の再投資によって5〜10年単位で資産形成を目指す層。
- グローバルな人口動態に賭けられる人:中国の一時的停滞ではなく、インド・東南アジアの衛生インフラ普及と中間層拡大のアップサイドを信じられる層。
- バランスシートの堅牢性を重視する人:実質無借金経営と強固なキャッシュフロー創出力により、市場全体の暴落時にも破綻リスクを排除したい層。
▼ 今すぐの投資を見送り、慎重になるべき人:
- 数週間〜数ヶ月での急激なリバウンドを狙う短期トレーダー:大型株特有の需給要因により、底練り期間が長期化する可能性が高く、資金効率を落とすリスクがあります。
- 高配当利回り(4%以上など)のみを追求する層:同社は配当性向と自社株買いを組み合わせた「総還元」を重視しており、表面上の配当利回り単体では市場平均並みにとどまります。
- 中国市場の完全復活が必須条件だと考える人:中国の少子高齢化と現地勢の台頭は不可逆な構造変化であり、かつてのような爆発的利益貢献への回帰には時間がかかります。

【ユニチャームの株価・掲示板】に関するよくある質問(FAQ)
Q1:ユニ・チャーム(8113)に株主優待はありますか?
A1:現在、ユニ・チャームは株主優待制度を実施していません。同社は株主還元の方針として、特定商品を送付する優待ではなく、全株主に公平な利益還元となる「配当金の継続的な増配」および「機動的な自社株買い」に経営資源を集中させています。
Q2:中国事業の業績悪化はなぜここまで株価に響いたのですか?
A2:中国市場はかつて同社の最高益更新を牽引する最大の成長ドライバーであり、高い営業利益率を誇っていたためです。現地メーカーの台頭や出生数減少により高収益モデルが揺らいだことで、成長株としてのプレミアム評価が剥落し、株価の急激なバリュエーション調整につながりました。
Q3:Yahoo!ファイナンスなどの掲示板情報は投資の参考になりますか?
A3:掲示板の投稿は投資家のリアルタイムな心理状態(悲観や過熱)を把握するセンチメント指標としては機能しますが、真偽不明の憶測や個人の感情的バイアスが多分に含まれます。売買の意思決定には掲示板の論調を鵜呑みにせず、公式の決算説明会資料や有価証券報告書に記載された客観的数値を確認することが鉄則です。
Q4:現在の配当利回りと今後の増配見通しはどう評価すべきですか?
A4:表面上の配当利回りは東証プライム平均近辺ですが、特筆すべきは20年以上にわたる連続増配の実績です。自己資本比率の高さと盤石なキャッシュフローに裏打ちされており、景気後退局面でも減配されるリスクが極めて低いため、安定志向のインカムゲイン投資として高い信頼性を有しています。
まとめ:今後の動向と失敗しないための判断基準
ユニ・チャーム(8113)の株価を巡る掲示板の喧騒は、巨大グローバル企業が「中国依存からの脱却」と「次なる成長市場へのシフト」という事業構造の過渡期にあることを如実に物語っています。目先の業績ブレやネット上のノイズに惑わされると、本質的な企業価値を見失うリスクがあります。
同社の真価は、アジア新興国における衛生用品の開拓力、高収益なペットケア事業の拡充、そして何より20年以上にわたり株主還元を拡大し続けてきた強固な財務規律にあります。短期的な急反騰を過度に期待するのではなく、調整局面を冷静に見極めながら、中長期の資産形成ポートフォリオの一角としてじっくり向き合うことこそが、失敗しない投資戦略の第一歩となります。 (出典: ユニ チャーム 株価 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。